• Contatti

Obbligazioni: cosa sono e come funzionano

Approfondimenti

—Lettura: 10 minuti

Parte del progetto “Lettere sul Patrimonio – osservazioni sui patrimoni nel tempo”

A volte, noi consulenti finanziari parliamo con il cliente come se fosse un collega o un esperto di finanza, utilizzando spesso tecnicismi che certamente non aiutano ad avvicinarlo ad una materia già di per sé per molti assai poco interessante e che i più giudicano ostica.

In realtà ciò che io penso è che se qualcosa la conosci bene riesci a spiegarla in modo semplice, se ti limiti ai tecnicismi probabilmente non la possiedi appieno.

L’argomento che oggi tratterò, le obbligazioni, risulterà magari banale per alcuni ma sono certo che per altri sarà utile.

Poiché credo che sia fondamentale coinvolgere sulle tematiche finanziarie quante più persone possibile, spesso, così come farò oggi, rispiego gli stessi argomenti per maggiore diffusione e comprensione.

Figura 1: Il formato cartaceo delle obbligazioni prima della dematerializzazione dei titoli

Cosa sono le obbligazioni

Andiamo adesso al tema del giorno: Le obbligazioni.

Esse sono un titolo di credito che conferisce a chi lo possiede, il diritto di ritornare in possesso alla scadenza di una somma prestata più un interesse. I titoli obbligazionari sono emessi da stati o società.

Faccio subito un esempio, quando compro un BOT, sto prestando dei soldi allo stato italiano che me li renderà ad una scadenza ( nell’esempio in oggetto fra 1 anno) ed in cambio io riceverò un interesse. Faccio un secondo esempio per essere ancora più chiaro, se compro una obbligazione Enel 2023 vuol dire che sto prestando soldi ad ENEL che me li renderà nel 2023 tutto questo in cambio di un interesse.


Quanti tipi di obbligazioni abbiamo?

Come detto questi soldi li prestiamo a stati od aziende, da qui le varie tipologie di obbligazioni:

1. Governative Bond: dove troviamo a) titoli di paesi ad alta affidabilità o b) gli emerging market bond, titoli di nazioni meno affidabili ma con cedole più generose.

2. Corporate bond (obbligazioni societarie): fra queste, a) titoli di ordinarie società ad alta affidabilità o b) le più redditizie high yield, quelle di aziende meno affidabili ma più generose negli interessi corrisposti.


Il tasso di interesse delle obbligazioni

Bene, chiarito questo primo punto andiamo adesso al secondo: il tasso d’interesse. Questo importante numero percentuale che condiziona molto le nostre scelte è di due tipi: fisso o variabile ed è generato principalmente dalla:

1. Affidabilità del debitore: più è sicuro che rimborsi il prestito meno interessi percepiremo.

2. Durata del prestito: più è bassa la durata del prestito più basso sarà il tasso d’interesse.

Cosa è il rating delle obbligazioni

Non dimentichiamo che stiamo prestando dei soldi acquistando obbligazioni, ciò vuol dire che quando scadrà il nostro prestito il debitore dovrà essere in grado di rimborsare i soldi quindi sarà il caso di valutarne molto bene la solidità.

in questo ci aiutano i rating delle obbligazioni, emessi da società private che ci indicano proprio la affidabilità del debitore. Una di queste società, Standard & Poor’s, li indica in maniera molto semplice dalla AAA alla D, dove con la AAA abbiamo la massima affidabilità e con la D le aziende o gli stati in fallimento.

Già con queste poche nozioni si comprende perché molti risparmiatori italiani, in passato, hanno acquistato obbligazioni di emittenti che si sono poi rivelati insolventi — il caso dei bond Argentina nel default del 2001 o di Parmalat dopo il crack del 2003 sono esempi di scuola. In entrambi i casi il rating era ormai deteriorato già da tempo, ma per molti acquirenti questo dato tecnico era rimasto in secondo piano rispetto alla familiarità con il nome dell’emittente o alla cedola apparentemente generosa. È esattamente il tipo di errore che la conoscenza del rating dovrebbe aiutare a prevenire.

Lo stesso ragionamento vale per le crisi bancarie italiane del periodo 2015–2019: gli obbligazionisti subordinati di Banca Etruria, Banca Marche, CariChieti, Cariferrara (risoluzione del novembre 2015), Banca Popolare di Vicenza e Veneto Banca (liquidazione del 2017), Banca Carige (intervento pubblico del 2019) e Banca Popolare di Bari (salvataggio del 2019) hanno subito perdite consistenti — in parte poi indennizzate dal Fondo Interbancario di Tutela dei Depositi fino all’80% del danno. In tutti questi casi il segnale era leggibile per chi avesse guardato i rating, l’andamento dei NPL e i bilanci pubblici degli istituti.

L'importanza della cultura finanziaria

La cultura finanziaria è fondamentale per non incorrere in errori di questo tipo dettati dalla fiducia verso la banca sotto casa o dalla voglia di un ottimo tasso di rendimento con apparenti bassi rischi.

Da queste semplici nozioni abbiamo inteso che anche le obbligazioni, tanto amate dagli italiani, hanno due rischi, il rischio del fallimento dello stato o della società a cui prestiamo i nostri soldi ed il rischio tasso.

Primo rischio: acquistiamo una obbligazione di uno stato o di azienda che fallisce (recentemente ancora Argentina), in questo sfortunato caso perdiamo tutto o recuperiamo al massimo il 20-30% dei nostri soldi.

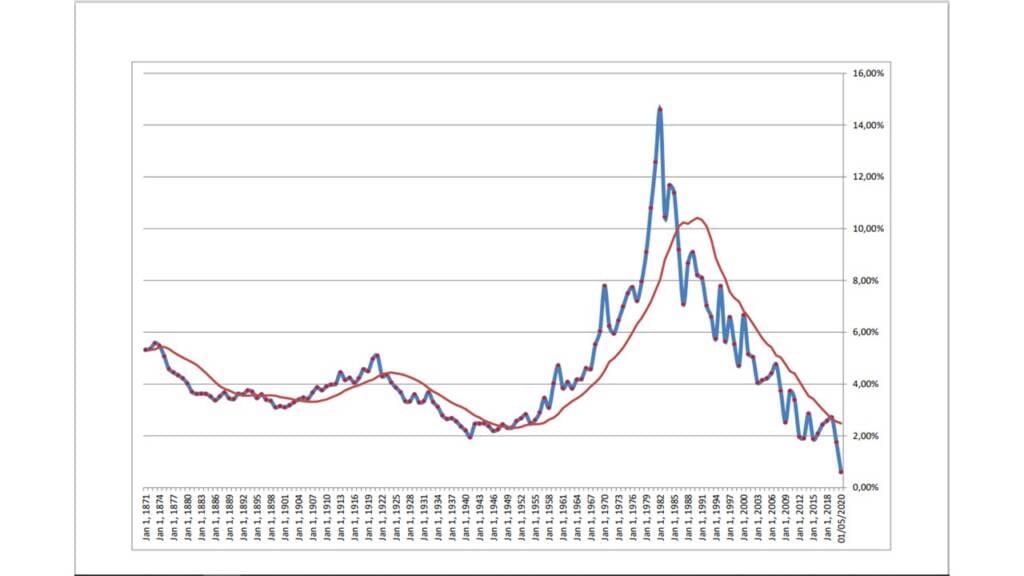
Secondo rischio: acquistiamo una obbligazione a lunga scadenza (perché come abbiamo imparato i tassi sono più alti) ma se ci serviranno i soldi prima della scadenza, dovremo vendere al prezzo di mercato, andremo così incontro a due possibilità, se dal giorno dell’acquisto del titolo al giorno della vendita, i tassi sono scesi (cosa che è successa negli ultimi 40 anni) guadagneremo (ad esempio abbiamo comprato a 100 ed il titolo varrà 120, quindi +20%) ma se invece dal giorno dell’acquisto a quello della vendita i tassi sono saliti (oggi sono a zero ed in futuro non potranno che salire…) allora andremo incontro, vendendo prima della scadenza, ad una perdita secca (ad esempio abbiamo comprato a 100 ed il titolo varrà 80, perdita del 20%!).

Figura 2: I tassi scendono dal 1980 e sono adesso a zero, tutto quello che avete sempre visto negli ultimi 40 anni nel mondo obbligazionario è profondamente cambiato, attenzione alle vostre scelte.

Le conclusioni sulle obbligazioni nel Giugno 2020

Tutto questo probabilmente mette i titoli obbligazionari sotto una luce diversa rispetto a quella di cui hanno sempre goduto in Italia soprattutto se aggiungiamo che ad oggi un BTP (rating BBB) a 10 anni rende circa 1,5% annuo, non tantissimo considerando che lo stato italiano ha un rapporto debito/pil al 155%, che è possibile un downgrade del rating italiano (che avrebbe ripercussioni molto negative sulla quotazione del titolo in portafoglio) e che nei prossimi anni i tassi potranno solamente salire con conseguenze negative su chi possiede titoli a lunga scadenza (come il decennale in oggetto).

Che fare dunque? Abbandonare le obbligazioni?

Non in toto, certamente no al mono asset in portafoglio.

Contezza del rischio vuol dire gestire in maniera efficiente i propri investimenti, facendo scelte ponderate.

Per costruire una componente obbligazionaria coerente con il proprio orizzonte e con il proprio profilo di rischio è utile confrontarsi con un consulente qualificato, capace di leggere insieme al cliente rating, durata, scadenze, rischio emittente e rischio tasso. La gestione del risparmio richiede oggi più strumenti tecnici e più disciplina di quanto richiedesse in passato.

Per approfondire la composizione del proprio portafoglio obbligazionario o costruire una pianificazione strutturata, può richiedere un primo confronto. Dal 2024 esercito come Consulente Finanziario Autonomo con sede a Catania, accompagnando clienti in tutta Italia anche in videocall.

Aggiornamento maggio 2026 · Sei anni dopo

La verifica: cosa è successo dal 2020

Sei anni dopo, gli scenari descritti in quell'articolo si sono mossi in modo abbastanza preciso. Vale la pena guardarli uno per uno.

Confronto giugno 2020 vs maggio 2026
Indicatore 2020 2026 Var.
BTP 10 anni — rendimento ~1,5 % ~3,3 % +180 bp
Debito pubblico / PIL ~155 % ~137 % -18 pp
Rating S&P Italia BBB BBB+ upgrade
Inflazione cumulata 2020–2026 — ~17 % erosione

Fonti: MEF — Dipartimento del Tesoro (rendimento BTP 10y); Banca d'Italia — Finanza pubblica fabbisogno e debito (rapporto debito/PIL); S&P Global Ratings (upgrade gennaio 2026, BBB+ outlook positivo); Eurostat HICP per inflazione cumulata. Dati al 27 maggio 2026, arrotondati per leggibilità.

Le tre osservazioni di fondo dell'articolo del 2020 si sono tutte confermate, due nella direzione attesa e una nella direzione opposta — ma persino migliore. Primo: i tassi sono saliti, eccome. Il BTP decennale è passato dall'1,5% al 3,3%: chi nel 2020 aveva acquistato un titolo a lunga scadenza a quei rendimenti minimi, e ha dovuto venderlo prima della scadenza, ha incassato perdite secche significative, esattamente il rischio descritto nell'articolo.

Secondo: il rapporto debito/PIL — che nel 2020 segnava un preoccupante 155% — è progressivamente sceso al 137%, sostenuto dal recupero del PIL nominale (inflazione + crescita reale) e dal consolidamento dei conti pubblici. Terzo: il temuto downgrade del rating italiano non è arrivato; al contrario, nel corso del 2025 c'è stata una catena senza precedenti di sette upgrade da parte delle principali agenzie (S&P, Moody's, Fitch, DBRS, Kbra, Scope, e successiva conferma S&P a gennaio 2026). Il rischio paese, misurato dal mercato, si è ridotto.

Ma il punto centrale dell'articolo del 2020 non era prevedere i numeri: era insegnare a leggere i rischi strutturali di uno strumento spesso percepito come sicuro per definizione. Sei anni dopo, quella lezione resta intatta: le obbligazioni hanno un rischio emittente e un rischio tasso, anche quando i numeri sembrano rassicuranti. Chi nel 2020 ha costruito un portafoglio obbligazionario diversificato per emittente, durata e tipologia ha attraversato la salita dei tassi 2022–2023 senza traumi gravi. Chi aveva concentrato il rischio su singoli titoli a lunga scadenza ha pagato un prezzo più alto. Il principio della diversificazione non si vede mai nel momento in cui lo applichi: si vede sempre, e solo, nel momento in cui non l'hai applicato.

Sergio Badalà · Maggio 2026
Sergio Badalà - consulente finanziario indipendente CFP® a Catania
Chi sono

"Sono un Consulente Finanziario Autonomo iscritto all'Albo Unico OCF e certificato CFP® (Certified Financial Planner™).

Dopo oltre 20 anni di esperienza nel sistema bancario, ho scelto il modello fee-only: una parcella esplicita pagata direttamente dal cliente.

Aiuto a costruire decisioni patrimoniali consapevoli, di lungo periodo".

Leggi il profilo completo
Sergio Badalà Advisory Patrimoniale Indipendente Lettere sul Patrimonio

Iscrizioni e certificazioni

Logo OCF - Organismo di vigilanza e tenuta dell'Albo unico dei Consulenti Finanziari

OCF

Logo CFP - Certified Financial Planner, certificazione internazionale FPSB

CFP®

Logo NAFOP - Associazione Nazionale Consulenti Finanziari Indipendenti Fee Only

NAFOP

Logo AIEF - Associazione Italiana Educatori Finanziari

AIEF

Verificabile pubblicamente tramite l'Albo Unico OCF

Prenota online

Capire se questo percorso è giusto per te è il primo passo.

Richiedi un primo
confronto

Un confronto indipendente può aiutarti a leggere con maggiore chiarezza investimenti, liquidità, immobili, costi, rischi e decisioni future.

Scegli la modalità che preferisci e prosegui sulla pagina dedicata alla prenotazione.

Preferisci un primo contatto scritto?
info@sergiobadala.com · WhatsApp

Nota informativa

I dati e le informazioni riportati in questa pagina sono tratti da fonti pubbliche (Organismo di vigilanza e tenuta dell'Albo unico dei Consulenti Finanziari — OCF; Financial Planning Standards Board — FPSB Italia) al momento della pubblicazione. I numeri ufficiali sono accompagnati dalla relativa data di rilevazione; ove un dato sia frutto di stima, è espressamente dichiarato come tale.

La presente pagina ha finalità informative sul modello di consulenza finanziaria indipendente esercitato dall'autore e sulle differenze strutturali, regolate dalla normativa vigente (MiFID II, D.lgs. 58/1998 — TUF, Regolamento Intermediari Consob), tra consulenza indipendente e consulenza non-indipendente. Non costituisce comparazione denigratoria nei confronti di altri operatori del settore, né valutazione qualitativa dei singoli professionisti che operano in modelli diversi.

I contenuti non rappresentano sollecitazione all'investimento, raccomandazione personalizzata o consulenza in materia di investimenti ai sensi dell'art. 1, comma 5, lett. f) del TUF. Qualsiasi decisione patrimoniale richiede una valutazione personalizzata, oggetto di mandato di consulenza specifico e formalizzato.

CFP® e Certified Financial Planner® sono marchi registrati di proprietà di Financial Planning Standards Board Ltd. (FPSB), concessi in licenza in Italia da FPSB Italia ai professionisti che mantengono i requisiti di certificazione.

Alcune immagini di scene di studio presenti su questo sito sono illustrazioni generate o elaborate con strumenti di intelligenza artificiale. Le persone eventualmente raffigurate accanto a Sergio Badalà sono modelli digitali e non rappresentano clienti reali dello studio.

Autore: Sergio Badalà · CFP® Iscritto Albo OCF Studio: Viale XX Settembre 50, 95129 Catania Ultimo aggiornamento dati: Maggio 2026